Come si calcola la pensione con il sistema contributivo? Comprendere il meccanismo è fondamentale per chi vuole sapere quanto potrebbe ricevere dall’INPS al termine della propria carriera lavorativa. A differenza di quanto spesso si pensa, infatti, la pensione non viene calcolata semplicemente applicando una percentuale all’ultimo stipendio: nel sistema contributivo conta soprattutto quanto è stato accumulato attraverso i contributi durante gli anni di lavoro.
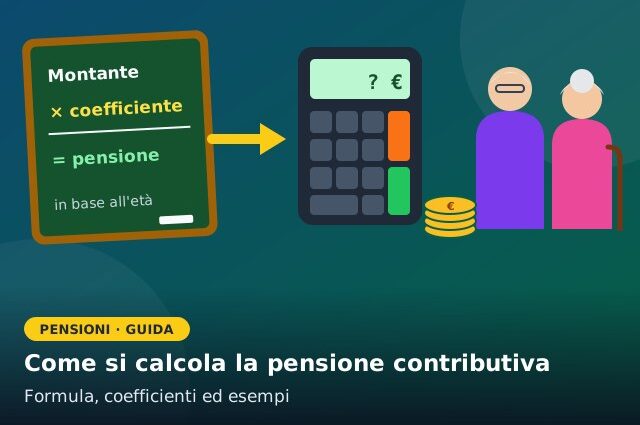
Il principio alla base del metodo è relativamente semplice. Una parte della retribuzione o del reddito imponibile viene utilizzata ogni anno per alimentare il cosiddetto montante contributivo individuale. Le somme accumulate vengono rivalutate nel tempo e, al momento del pensionamento, il montante viene trasformato in una pensione annuale attraverso un coefficiente che dipende dall’età del lavoratore.
Dietro questa formula apparentemente semplice esistono però numerosi elementi da considerare. L’aliquota utilizzata non è uguale per tutte le categorie professionali, il montante non coincide con la semplice somma matematica dei contributi, i coefficienti di trasformazione vengono aggiornati periodicamente e l’importo finale può cambiare in maniera significativa a seconda dell’età alla quale si lascia il lavoro.
Vediamo quindi come funziona il sistema contributivo, come si calcola la pensione passo dopo passo e quali fattori possono aumentare o ridurre l’importo dell’assegno.
Che cos’è il sistema contributivo
Il sistema contributivo è un metodo di calcolo della pensione basato essenzialmente sui contributi previdenziali accumulati durante la vita lavorativa.
Il principio è intuitivo: più contributi vengono accreditati durante la carriera, maggiore tende a essere il montante sul quale verrà calcolata la futura pensione.
Questo sistema si differenzia dal precedente metodo retributivo, nel quale assumevano un ruolo centrale le retribuzioni pensionabili e l’anzianità contributiva maturata nei periodi ai quali quel metodo si applicava.
Con la riforma pensionistica introdotta negli anni Novanta, il sistema italiano ha progressivamente spostato il calcolo verso il metodo contributivo.
Per i lavoratori che hanno iniziato a versare contributi dal 1° gennaio 1996, la pensione è generalmente determinata integralmente con il metodo contributivo.
Per chi possiede invece anzianità precedente a quella data può trovare applicazione il sistema misto, nel quale una parte della pensione viene determinata con regole riferibili al metodo retributivo e un’altra parte con il contributivo.
La formula della pensione contributiva
La formula fondamentale può essere riassunta in questo modo:
Montante contributivo individuale × coefficiente di trasformazione = pensione annua lorda
Per capire davvero il calcolo bisogna quindi comprendere due concetti:
montante contributivo e coefficiente di trasformazione.
Il primo rappresenta, in termini semplificati, il capitale previdenziale costruito attraverso i contributi accreditati e le relative rivalutazioni.
Il secondo permette di trasformare questo capitale in una rendita pensionistica annuale.
Il coefficiente varia in funzione dell’età alla quale viene effettuato il pensionamento.
Di conseguenza, due lavoratori con lo stesso montante ma che si pensionano a età differenti possono ottenere pensioni annuali diverse.
Primo passaggio: individuare la retribuzione imponibile
Per un lavoratore dipendente, il calcolo parte dalla retribuzione imponibile previdenziale.
Questo concetto non deve essere confuso con lo stipendio netto ricevuto sul conto corrente.
Se una persona guadagna 1.500 euro netti al mese, non significa che l’INPS calcoli la sua pensione partendo direttamente da 1.500 euro.
Il netto viene infatti determinato dopo l’applicazione delle trattenute previdenziali e fiscali. Ai fini del sistema contributivo è necessario considerare la retribuzione soggetta a contribuzione previdenziale.
La distinzione è fondamentale quando si effettuano simulazioni.
Per esempio, uno stipendio netto di 1.500 euro potrebbe corrispondere a imponibili differenti a seconda del contratto, delle mensilità, delle detrazioni e della situazione fiscale del lavoratore.
È quindi molto più corretto effettuare i calcoli utilizzando la retribuzione imponibile effettiva.
Secondo passaggio: applicare l’aliquota di computo
Una volta individuata la retribuzione imponibile bisogna determinare la quota che alimenta il montante.
Per i lavoratori dipendenti, l’aliquota ordinaria di computo utilizzata nel sistema contributivo è pari al 33%.
Supponiamo che un lavoratore abbia una retribuzione imponibile annua di 30.000 euro.
Il calcolo sarà:
30.000 × 33% = 9.900 euro
In termini semplificati, 9.900 euro rappresentano la quota relativa a quell’anno che concorre alla costruzione del montante contributivo.
Se la retribuzione salisse a 35.000 euro:
35.000 × 33% = 11.550 euro
Aumentando la retribuzione imponibile, aumenta quindi anche la contribuzione utilizzata per costruire il montante.
L’aliquota non è però necessariamente la stessa per tutte le categorie di lavoratori. Autonomi e iscritti alla Gestione Separata possono essere soggetti a regole e aliquote differenti.
Per questo motivo, il 33% non deve essere utilizzato indiscriminatamente per simulare qualsiasi pensione.
Terzo passaggio: costruire il montante contributivo
Il montante contributivo rappresenta uno degli elementi centrali del sistema.
Immaginiamo, in maniera estremamente semplificata, che un dipendente percepisca sempre 30.000 euro di retribuzione imponibile e versi contributi utili al calcolo per trent’anni.
Abbiamo visto che la quota teorica annuale è pari a 9.900 euro.
Senza considerare per il momento la rivalutazione:
9.900 × 30 = 297.000 euro
Potremmo quindi parlare di un montante matematico di 297.000 euro.
Nella realtà, però, il calcolo non funziona semplicemente sommando gli accantonamenti annuali senza modificarli.
Le quote accumulate vengono infatti rivalutate secondo le regole previste dal sistema previdenziale.
Ed è proprio questo uno degli aspetti che distingue una simulazione elementare dal calcolo previdenziale effettivo.
Come viene rivalutato il montante contributivo
Il montante accumulato viene rivalutato annualmente attraverso un tasso collegato alla variazione media quinquennale del prodotto interno lordo nominale, secondo il meccanismo previsto dalla normativa.
Ciò significa che un contributo accreditato molti anni prima del pensionamento non rimane necessariamente dello stesso valore nominale fino alla fine della carriera.
La rivalutazione contribuisce alla formazione del montante finale che verrà utilizzato per determinare la pensione.
Per questo motivo, quando in una simulazione semplificata moltiplichiamo semplicemente il contributo annuale per gli anni lavorati, stiamo volutamente eliminando un elemento importante del calcolo reale.
Una simulazione senza rivalutazione è utile per comprendere il meccanismo, ma non deve essere interpretata come una previsione precisa dell’assegno INPS.
Quarto passaggio: applicare il coefficiente di trasformazione
Una volta determinato il montante contributivo al momento del pensionamento, bisogna convertirlo in una pensione annuale.
Questa operazione viene effettuata attraverso i coefficienti di trasformazione.
I coefficienti variano in funzione dell’età alla quale viene liquidata la pensione e vengono periodicamente aggiornati.
Per il biennio 2025-2026, alcuni dei valori utilizzati sono:
| Età | Coefficiente di trasformazione |
|---|---|
| 57 anni | 4,204% |
| 58 anni | 4,308% |
| 59 anni | 4,419% |
| 60 anni | 4,536% |
| 61 anni | 4,661% |
| 62 anni | 4,795% |
| 63 anni | 4,936% |
| 64 anni | 5,088% |
| 65 anni | 5,250% |
| 66 anni | 5,423% |
| 67 anni | 5,608% |
| 68 anni | 5,808% |
| 69 anni | 6,024% |
| 70 anni | 6,258% |
| 71 anni | 6,510% |
La progressione permette di comprendere immediatamente un principio importante: a parità di montante, una pensione liquidata a un’età più avanzata produce un importo annuo maggiore.
Bisogna comunque utilizzare il coefficiente in vigore nel momento in cui viene liquidata la pensione. Una persona che andrà in pensione tra dieci anni non deve presumere che verranno utilizzati i coefficienti del 2026.
Esempio completo di calcolo della pensione contributiva
Costruiamo ora un esempio completo.
Immaginiamo un lavoratore dipendente con:
- retribuzione imponibile annua: 30.000 euro;
- 35 anni di contribuzione;
- pensionamento a 67 anni;
- sistema interamente contributivo.
La contribuzione teorica annuale sarà:
30.000 × 33% = 9.900 euro
Senza considerare le rivalutazioni, dopo 35 anni avremmo:
9.900 × 35 = 346.500 euro
Utilizzando il coefficiente del 5,608% previsto a 67 anni nel biennio 2025-2026:
346.500 × 5,608% = circa 19.433 euro
Questa sarebbe la pensione annua lorda teorica.
Dividendo l’importo per tredici mensilità:
19.433 ÷ 13 = circa 1.495 euro lordi al mese
È fondamentale sottolineare che si tratta di un esempio didattico. Il calcolo reale dovrebbe comprendere la rivalutazione annuale del montante, le effettive retribuzioni percepite durante ogni anno della carriera e i coefficienti applicabili al momento reale del pensionamento.
Quanto si prende con 20 anni di contributi?
Utilizziamo lo stesso stipendio imponibile di 30.000 euro, ma riduciamo la carriera a vent’anni.
Il contributo teorico annuo rimane:
30.000 × 33% = 9.900 euro
Dopo vent’anni:
9.900 × 20 = 198.000 euro
Applicando il coefficiente del 5,608%:
198.000 × 5,608% = circa 11.104 euro lordi annui
Dividendo per tredici mensilità otteniamo circa 854 euro lordi al mese.
Il confronto con l’esempio dei trentacinque anni mostra quanto possa incidere la durata della contribuzione.
A parità di retribuzione, quindici anni aggiuntivi di versamenti producono un montante significativamente superiore.
Quanto si prende con 30 anni di contributi?
Manteniamo la stessa retribuzione imponibile di 30.000 euro e consideriamo trent’anni di versamenti.
Il montante matematico, sempre senza rivalutazioni, diventa:
9.900 × 30 = 297.000 euro
Applicando il coefficiente del 5,608%:
297.000 × 5,608% = circa 16.656 euro lordi annui
Su tredici mensilità corrispondono a circa 1.281 euro lordi mensili.
Questo scenario è approfondito nella nostra guida dedicata alla pensione con 30 anni di contributi e al metodo per stimarne l’importo.
Quanto si prende con 35 anni di contributi?
Con trentacinque anni abbiamo già ottenuto un montante teorico di 346.500 euro.
La pensione risultante è di circa 1.495 euro lordi mensili su tredici mensilità, utilizzando il coefficiente del 2026 a 67 anni.
Anche in questo caso il risultato cambia in maniera importante se varia la retribuzione.
Un lavoratore con 35 anni di contributi e un imponibile medio di 20.000 euro avrà infatti un montante molto diverso rispetto a una persona che ha guadagnato mediamente 40.000 euro.
Abbiamo confrontato diverse fasce retributive nell’approfondimento sulla pensione con 35 anni di contributi e sugli importi che si possono ottenere.
Quanto si prende con 40 anni di contributi?
Passiamo infine a quarant’anni di contribuzione.
Sempre utilizzando una retribuzione imponibile costante di 30.000 euro:
9.900 × 40 = 396.000 euro
Applicando il coefficiente del 5,608%:
396.000 × 5,608% = circa 22.208 euro lordi annui
Dividendo per tredici mensilità:
22.208 ÷ 13 = circa 1.708 euro lordi mensili
La differenza rispetto alla carriera di vent’anni è evidente.
Nel nostro esempio, raddoppiare gli anni di contribuzione da venti a quaranta raddoppia anche il montante puramente matematico, poiché abbiamo mantenuto artificialmente costante la retribuzione e non abbiamo considerato rivalutazioni.
Le carriere reali sono naturalmente molto più complesse.
Tabella: pensione contributiva in base agli anni lavorati
Riassumiamo le simulazioni utilizzando sempre una retribuzione imponibile annua di 30.000 euro.
| Anni di contributi | Montante teorico* | Pensione annua lorda | Pensione mensile lorda |
|---|---|---|---|
| 20 | 198.000 € | 11.104 € | 854 € |
| 25 | 247.500 € | 13.880 € | 1.068 € |
| 30 | 297.000 € | 16.656 € | 1.281 € |
| 35 | 346.500 € | 19.433 € | 1.495 € |
| 40 | 396.000 € | 22.208 € | 1.708 € |
*Senza rivalutazione annuale.
La tabella è utile per comprendere il rapporto tra anni di contribuzione e importo pensionistico, ma non deve essere utilizzata come simulatore personalizzato.
Quanto incide lo stipendio sulla pensione contributiva?
Nel sistema contributivo, la retribuzione assume un ruolo fondamentale perché determina la quantità di contributi che alimenta il montante.
Consideriamo due lavoratori dipendenti che lavorano entrambi per 35 anni.
Il primo ha una retribuzione imponibile annua di 25.000 euro:
25.000 × 33% = 8.250 euro di contribuzione teorica annua
Il secondo guadagna 40.000 euro:
40.000 × 33% = 13.200 euro
In trentacinque anni, senza rivalutazione, avremmo rispettivamente:
288.750 euro
e
462.000 euro
La differenza nel montante è di oltre 170.000 euro.
Di conseguenza, anche la pensione risultante sarà molto diversa.
È questo il motivo per cui conoscere soltanto gli anni di contributi non permette di stabilire l’importo della pensione.
Pensione con stipendio di 1.500 euro
Quando si parla di stipendio mensile bisogna sempre chiarire se il valore indicato è lordo o netto.
Se consideriamo uno stipendio di circa 1.500 euro netti, dobbiamo prima stimare la corrispondente retribuzione imponibile.
Negli esempi del nostro Cluster B abbiamo utilizzato, esclusivamente a fini didattici, un imponibile annuo di circa 26.000 euro.
Con questa ipotesi, l’accantonamento contributivo annuale sarebbe:
26.000 × 33% = 8.580 euro
La pensione finale cambierebbe quindi in funzione del numero di anni lavorati e dell’età del pensionamento.
Per le simulazioni complete con 20, 30, 35 e 40 anni di versamenti è possibile consultare l’approfondimento su quanto si può prendere di pensione con uno stipendio di 1.500 euro.
Pensione con stipendio di 2.000 euro
Per uno stipendio netto di circa 2.000 euro abbiamo invece utilizzato, nelle simulazioni del cluster, una retribuzione imponibile ipotetica di 36.000 euro annui.
L’accantonamento teorico sarebbe:
36.000 × 33% = 11.880 euro all’anno
Con trent’anni di versamenti, senza rivalutazioni, il montante matematico sarebbe pari a 356.400 euro.
Con trentacinque anni arriverebbe a 415.800 euro.
Ancora una volta emerge chiaramente quanto il livello retributivo possa influenzare il futuro trattamento pensionistico.
Perché andare in pensione più tardi può aumentare l’assegno?
Nel sistema contributivo, rinviare il pensionamento può produrre un doppio effetto.
Il primo deriva dagli ulteriori contributi versati durante gli anni aggiuntivi di lavoro.
Il secondo è collegato al coefficiente di trasformazione.
Nel biennio 2025-2026, per esempio, il coefficiente a 64 anni è del 5,088%, mentre a 67 anni è del 5,608% e a 70 anni raggiunge il 6,258%.
Supponiamo, esclusivamente per comprendere il meccanismo, di avere un montante di 300.000 euro.
A 64 anni:
300.000 × 5,088% = 15.264 euro annui
A 67 anni:
300.000 × 5,608% = 16.824 euro annui
A 70 anni:
300.000 × 6,258% = 18.774 euro annui
Anche mantenendo artificialmente invariato il montante, l’importo cresce con l’età grazie al coefficiente.
Nella realtà, continuando a lavorare il montante potrebbe contemporaneamente aumentare grazie ai nuovi contributi.
Sistema contributivo e sistema retributivo: qual è la differenza?
Nel sistema contributivo l’importo è strettamente collegato ai contributi accumulati.
Il sistema retributivo segue invece un’impostazione differente e utilizza, per i periodi ai quali si applica, parametri collegati alle retribuzioni pensionabili e all’anzianità.
Oggi molti lavoratori non rientrano esclusivamente in uno dei due sistemi.
Chi possiede contributi precedenti al 1996 può infatti trovarsi nel sistema misto, nel quale la pensione viene costruita combinando quote determinate con metodi differenti.
Questo spiega perché due persone con la stessa età, lo stesso stipendio attuale e lo stesso numero complessivo di anni contributivi possano ricevere pensioni differenti.
La distribuzione temporale della carriera è quindi fondamentale.
Cos’è il sistema misto?
Il sistema misto combina una componente calcolata secondo le regole riferibili al sistema retributivo e una componente contributiva.
La situazione concreta dipende dall’anzianità posseduta dal lavoratore nei momenti individuati dalla normativa previdenziale.
Per questo motivo, un lavoratore che oggi possiede quarant’anni di contribuzione non dovrebbe utilizzare automaticamente una formula interamente contributiva per stimare la propria pensione.
È molto probabile che una parte della sua carriera ricada in periodi soggetti a regole differenti.
In questi casi, gli strumenti ufficiali INPS risultano molto più utili di un semplice calcolo manuale.
Come influiscono i periodi senza contributi?
Nel sistema contributivo, le interruzioni lavorative possono avere un impatto importante sul montante.
Se durante un determinato periodo non vengono accreditati contributi, il capitale previdenziale non viene alimentato attraverso nuovi versamenti.
Bisogna però distinguere i periodi completamente scoperti da quelli coperti da contribuzione figurativa.
In alcune situazioni, infatti, la legge riconosce contributi figurativi collegati a eventi specifici.
La presenza e l’utilità di questi contributi dipendono dalla prestazione e dalla situazione individuale.
Per questo motivo, prima di effettuare una simulazione è opportuno controllare attentamente l’estratto conto contributivo.
Come faccio a sapere qual è il mio montante contributivo?
La soluzione migliore consiste nel consultare i servizi previdenziali INPS.
L’estratto conto permette di verificare la storia dei contributi, mentre gli strumenti di simulazione possono utilizzare i dati registrati per effettuare una proiezione della futura pensione.
Controllare la propria posizione è particolarmente importante quando si hanno contributi presso gestioni differenti, periodi di lavoro autonomo, attività nella Gestione Separata oppure carriere discontinue.
Nel prossimo approfondimento del Cluster B analizzeremo proprio l’estratto conto contributivo INPS, spiegando come leggerlo e come individuare eventuali periodi mancanti o anomalie.
Il calcolo contributivo indica la pensione netta?
No. La formula basata su montante e coefficiente determina essenzialmente un importo pensionistico lordo.
La pensione effettivamente ricevuta dal pensionato è influenzata dalla fiscalità.
Possono incidere IRPEF, addizionali regionali e comunali e detrazioni spettanti.
Per questo motivo non è corretto confrontare direttamente uno stipendio netto di 1.500 euro con una pensione lorda di 1.300 euro.
Bisogna confrontare grandezze omogenee oppure effettuare successivamente una stima della pensione netta.
Come ottenere un calcolo più preciso della propria pensione
Gli esempi matematici sono molto utili per capire il sistema, ma una previsione previdenziale personale richiede informazioni molto più dettagliate.
Bisogna conoscere le retribuzioni o i redditi registrati anno per anno, i contributi effettivamente accreditati, le gestioni previdenziali interessate, l’età prevista per il pensionamento e il sistema di calcolo applicabile ai diversi periodi.
Per questo motivo, quando disponibile per la posizione dell’interessato, il servizio INPS La mia pensione futura rappresenta uno strumento molto più appropriato per ottenere una proiezione.
È comunque fondamentale controllare prima che la posizione contributiva sia corretta.
Se mancano periodi lavorativi, una simulazione costruita sui dati incompleti potrebbe produrre risultati non rappresentativi.
Domande frequenti sul sistema contributivo
Come si calcola la pensione contributiva?
Si determina il montante contributivo accumulato e rivalutato durante la carriera e lo si moltiplica per il coefficiente di trasformazione relativo all’età del pensionamento.
Quanto vale il coefficiente a 67 anni nel 2026?
Nel biennio 2025-2026 il coefficiente di trasformazione previsto a 67 anni è pari al 5,608%.
Qual è l’aliquota di computo dei lavoratori dipendenti?
Per i lavoratori dipendenti l’aliquota ordinaria utilizzata per il calcolo contributivo è pari al 33% della retribuzione imponibile.
Chi rientra nel sistema contributivo puro?
In termini generali, i lavoratori che hanno iniziato a versare contributi dal 1° gennaio 1996 rientrano nel sistema contributivo.
La pensione contributiva viene calcolata sull’ultimo stipendio?
No. Il sistema considera il montante costruito attraverso la contribuzione della carriera e non applica semplicemente una percentuale all’ultima busta paga.
Perché il coefficiente aumenta con l’età?
Il coefficiente serve a trasformare il montante in una rendita pensionistica e tiene conto dell’età alla quale avviene il pensionamento. I valori previsti aumentano progressivamente alle età più elevate.
Se lavoro più anni aumenta la pensione?
Generalmente sì, perché possono aumentare sia il montante attraverso nuovi contributi sia il coefficiente applicabile se il pensionamento avviene a un’età maggiore. L’effetto concreto deve comunque essere valutato sulla posizione individuale.
Conclusioni
Capire come si calcola la pensione con il sistema contributivo permette di comprendere perché non sia possibile prevedere l’assegno futuro conoscendo soltanto lo stipendio attuale oppure il numero degli anni lavorati.
Il sistema si basa principalmente su quattro elementi: retribuzione o reddito imponibile, contribuzione accreditata, rivalutazione del montante ed età del pensionamento.
Durante la carriera, i contributi costruiscono progressivamente il montante individuale. Questo capitale previdenziale viene rivalutato e, al momento della pensione, trasformato in una rendita attraverso il coefficiente previsto per l’età raggiunta.
Per questo motivo, una carriera più lunga e retribuzioni maggiori possono produrre una pensione superiore, mentre periodi senza contribuzione possono ridurre il capitale accumulato. Anche posticipare il pensionamento può incidere sull’importo attraverso nuovi contributi e un coefficiente di trasformazione più elevato.
Le simulazioni manuali rappresentano comunque soltanto un primo strumento di comprensione. Il calcolo effettivo può includere periodi soggetti a sistemi differenti, rivalutazioni, contributi figurativi e diverse gestioni previdenziali.
Per conoscere realmente la propria situazione, il passaggio fondamentale è quindi verificare la posizione registrata dall’INPS e utilizzare i servizi ufficiali di simulazione. Solo partendo dai contributi effettivamente accreditati è possibile ottenere una stima attendibile della futura pensione.
I commenti sono chiusi, ma i trackback e i pingback sono aperti.